Jak przygotować się do ewentualnego roszczenia o odszkodowanie powypadkowe

(Artykuł sponsorowany) Dobre przygotowanie do roszczenia o odszkodowanie powypadkowe zaczyna się od szybkiego zabezpieczenia dowodów zdarzenia. Trzeba też regularnie zapisywać przebieg leczenia oraz wszystkie straty finansowe związane z urazem. Sam fakt odniesienia obrażeń nie wystarczy. W sporze z ubezpieczycielem lub sprawcą trzeba jasno wykazać, że szkoda majątkowa i niemajątkowa powstała bezpośrednio w wyniku wypadku.
Wiele osób po wypadku skupia się w pierwszych tygodniach wyłącznie na zdrowiu i odkłada formalności na później. Z praktyki ubezpieczeniowej wynika jednak, że materiały zebrane w pierwszych dniach - zdjęcia, dane świadków, notatki służb i pierwsze dokumenty ze szpitala - mogą mieć duży wpływ na końcową wysokość świadczeń.
Wiedza o tym, co zrobić po wypadku samochodowym lub zdarzeniu w pracy, pomaga uniknąć błędów, które ubezpieczyciel może wykorzystać do zmniejszenia albo odmowy wypłaty.
Zobacz również:Przygotowanie roszczenia powinno polegać na zebraniu dowodów z kilku obszarów. Sam wniosek z kilkoma zaświadczeniami lekarskimi zwykle nie wystarczy. Ubezpieczyciel sprawdza między innymi, czy poszkodowany przyczynił się do wypadku, czy uraz rzeczywiście wynika ze zdarzenia oraz czy podane koszty są prawdziwe. Zbieranie informacji powinno odbywać się równocześnie z leczeniem.
Dobrym rozwiązaniem jest prowadzenie od początku czterech rejestrów:
-
chronologicznego opisu wypadku i wydarzeń po nim;
-
dokumentacji medycznej z informacjami o badaniach, leczeniu i ograniczeniach;
-
zestawienia wydatków oraz utraconych dochodów;
-
rejestru pism i kontaktów z ubezpieczycielem, pracodawcą oraz innymi odpowiedzialnymi podmiotami.
Taki porządek pomaga uniknąć braków w dokumentacji. Po kilku miesiącach odtworzenie szczegółów wypadku i leczenia może być bardzo trudne.
Co zrobić bezpośrednio po wypadku, aby zabezpieczyć swoje prawa?
Na miejscu zdarzenia najważniejsze są życie i zdrowie. Po wezwaniu pogotowia, policji lub innych służb warto jednak, jeśli stan zdrowia na to pozwala, zadbać także o dowody. Należy zrobić zdjęcia z różnych odległości. Powinny one pokazywać uszkodzenia pojazdów lub maszyn, stan nawierzchni, ślady hamowania, znaki drogowe, pogodę oraz elementy otoczenia, które mogły mieć wpływ na wypadek.
Trzeba też zapisać dane osób, które widziały zdarzenie. Warto zebrać ich imiona, nazwiska i numery telefonów, zanim opuszczą miejsce wypadku. Przy kolizji drogowej należy sprawdzić, czy w pobliżu znajdują się kamery miejskie, kamery na budynkach albo wideorejestratory w innych pojazdach. Nagrania mogą zostać szybko usunięte lub zastąpione nowymi, dlatego warto jak najszybciej poprosić o ich zachowanie.
Jak prowadzić dokumentację sprawy od dnia wypadku?
Porządek w dokumentach ma duże znaczenie dla wyniku sprawy. Od pierwszego dnia warto założyć osobny segregator albo bezpieczny folder na komputerze. Należy przechowywać w nim wszystkie materiały związane z wypadkiem. Każda wizyta u lekarza, badanie, skierowanie i zabieg rehabilitacyjny powinny mieć papierową lub elektroniczną kopię z datą oraz oznaczeniem placówki.
Warto prowadzić także dziennik osoby poszkodowanej. Można w nim zapisywać natężenie bólu, przyjmowane leki, problemy ze snem oraz czynności, których nie da się wykonywać samodzielnie. Mogą to być między innymi przygotowanie jedzenia, kąpiel, zakupy czy odprowadzanie dzieci do szkoły. Regularne zapiski pokazują, jak wypadek wpływa na codzienne życie, i mogą wspierać żądanie zadośćuczynienia.
Jakie roszczenia można przygotować po wypadku?
Polskie prawo cywilne pozwala żądać pieniędzy za różne skutki wypadku. Celem jest przywrócenie sytuacji sprzed zdarzenia albo wyrównanie strat, których nie można już cofnąć. Poszkodowany może mieć prawo do znacznie większej kwoty niż tylko zwrot kosztów naprawy samochodu lub zakupu leków.
Rodzaj świadczeń zależy od tego, czy szkoda dotyczy pieniędzy i mienia, czy też bólu, cierpienia oraz zmian w życiu osobistym. W piśmie do ubezpieczyciela warto oddzielnie opisać każdą część roszczenia, wskazać odpowiednią podstawę prawną i dołączyć dowody.
Odszkodowanie za szkodę majątkową
Szkoda majątkowa obejmuje straty w rzeczach oraz inne straty finansowe. Przy wypadkach drogowych mogą to być koszty naprawy samochodu, holowania, parkowania na strzeżonym parkingu oraz wynajmu auta zastępczego na czas naprawy. Ubezpieczyciel może uznać szkodę za częściową albo całkowitą. Szkoda całkowita jest zwykle przyjmowana wtedy, gdy przewidywany koszt naprawy przekracza 70% wartości samochodu sprzed wypadku.
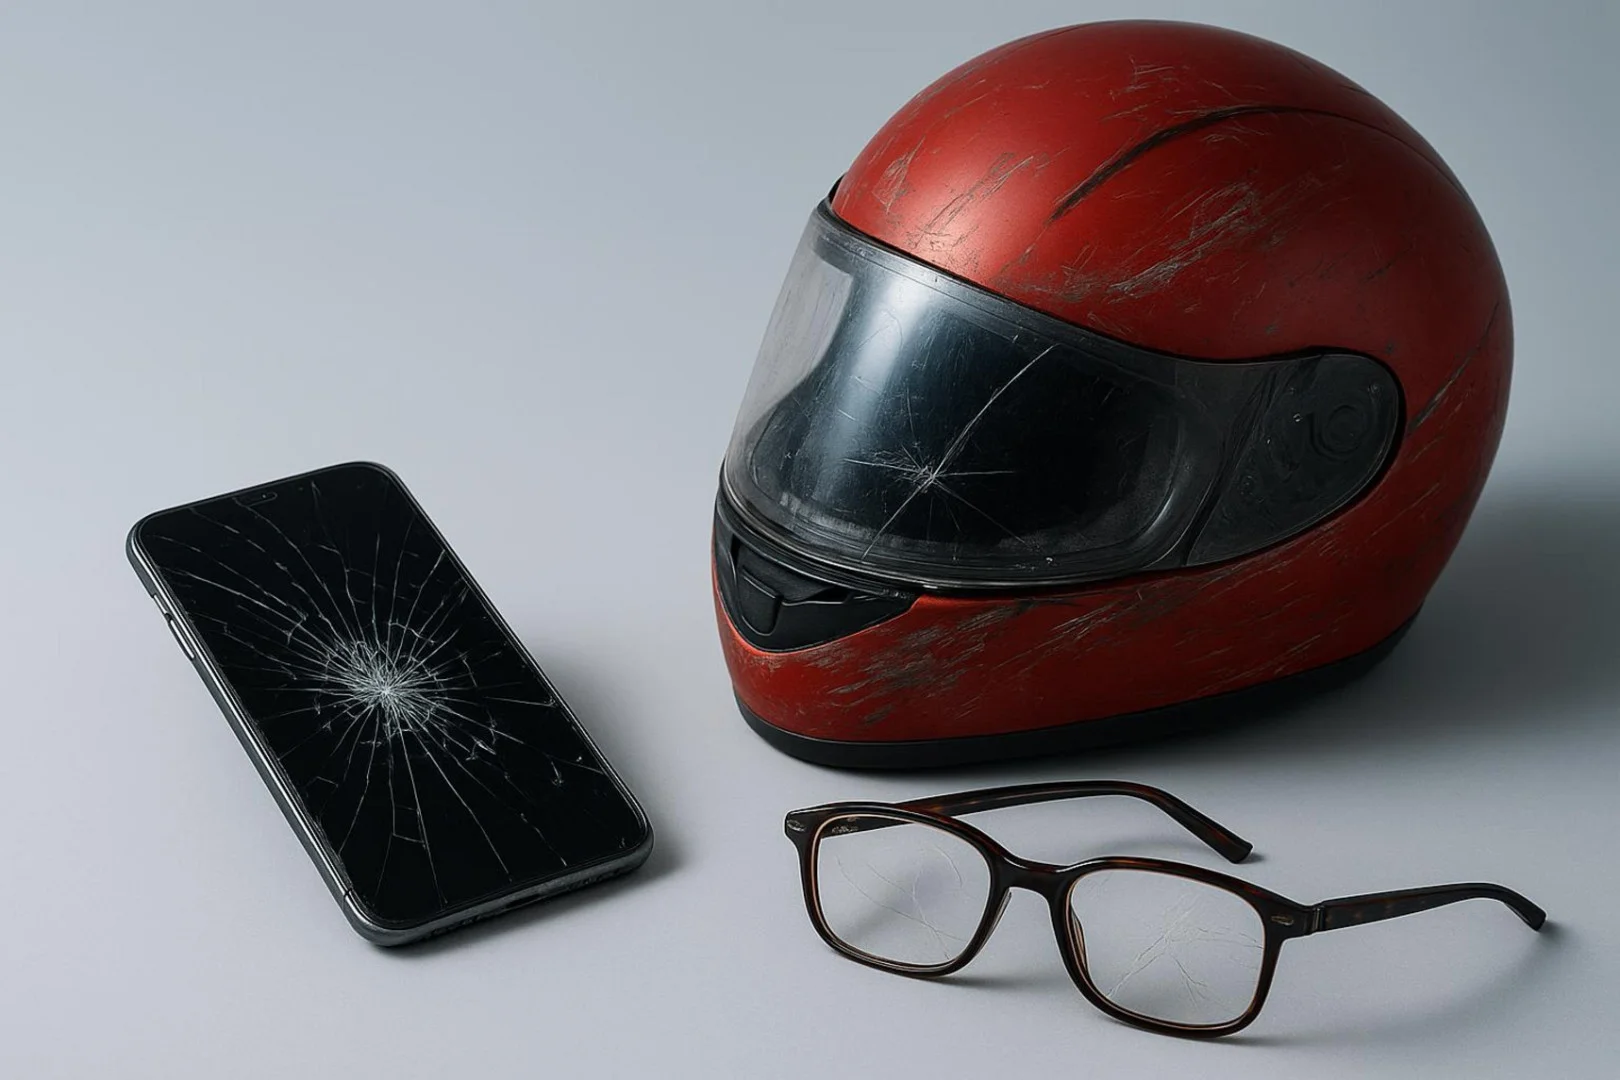
Zwrot może dotyczyć również rzeczy osobistych zniszczonych podczas zdarzenia. Przykłady to telefon, laptop, kask motocyklowy, ubrania przecięte przez ratowników lub okulary. Za takie przedmioty można żądać kwoty odpowiadającej ich rzeczywistej wartości.
Zadośćuczynienie za ból, cierpienie i trwałą krzywdę
Zadośćuczynienie, o którym mówi między innymi art. 445 § 1 Kodeksu cywilnego, jest jednorazową kwotą za cierpienie fizyczne i psychiczne. W odróżnieniu od odszkodowania nie dotyczy bezpośrednio wydatków lub strat materialnych. Krzywda jest osobista, dlatego wysokość zadośćuczynienia zależy od sytuacji konkretnej osoby.
Przy ustalaniu kwoty bierze się pod uwagę między innymi poziom bólu, długość pobytu w szpitalu, uciążliwość gipsu lub ortezy, poczucie bezradności i traumę po wypadku. Znaczenie może mieć także utrata możliwości uprawiania sportu, realizowania pasji oraz normalnego udziału w życiu rodzinnym.
Zwrot kosztów leczenia, rehabilitacji, opieki i dojazdów
Zgodnie z art. 444 § 1 Kodeksu cywilnego osoba odpowiedzialna za szkodę powinna zwrócić uzasadnione koszty wynikające z uszkodzenia ciała lub pogorszenia zdrowia. Mogą to być wydatki na wizyty u specjalistów, operacje, badania RTG, rezonans, tomografię oraz fizjoterapię.
Wiele osób pomija koszty opieki bliskich i dojazdów. Jeżeli poszkodowany potrzebował pomocy przy codziennych czynnościach, może żądać zwrotu kosztów opieki obliczonych według stawek rynkowych. Dotyczy to także sytuacji, gdy małżonek lub rodzic pomagał bez wynagrodzenia. Można również żądać zwrotu kosztów paliwa, biletów lub innych przejazdów na wizyty, zabiegi i kontrole.
Utracone dochody i przyszłe zarobki
Wypadek często powoduje spadek dochodów, ponieważ poszkodowany przez pewien czas nie może pracować. Zasiłek chorobowy wynosi zwykle 80% wynagrodzenia, więc co miesiąc powstaje różnica w wysokości około 20% pensji. W przypadku przedsiębiorców straty mogą być większe, na przykład z powodu utraty klientów, umów lub bieżących zleceń.
Roszczenie może obejmować różnicę między kwotą otrzymaną z ZUS lub od pracodawcy a tym, co poszkodowany zarobiłby, gdyby nie doszło do wypadku. W zależności od dowodów mogą to być także premie regulaminowe, prowizje, dodatki funkcyjne, wynagrodzenie za nadgodziny oraz premie uznaniowe, których nie wypłacono z powodu nieobecności.
Renta z tytułu niezdolności do pracy lub zwiększonych potrzeb
Jeśli skutki wypadku są trwałe i wpływają na dalsze życie, art. 444 § 2 Kodeksu cywilnego pozwala żądać renty. Renta wyrównawcza może przysługiwać osobie, która całkowicie lub częściowo straciła możliwość pracy. Dotyczy to także sytuacji, gdy po leczeniu nie może wrócić do poprzedniego zawodu albo musi podjąć gorzej płatną pracę.
Drugi rodzaj to renta na zwiększone potrzeby. Można jej żądać, gdy po wypadku stale pojawiają się wydatki na przykład na leki, rehabilitację, pieluchy, opatrunki, specjalną dietę lub stałą opiekę. W wyjątkowych przypadkach sąd może, na podstawie art. 447 Kodeksu cywilnego, przyznać jednorazową kwotę zamiast comiesięcznej renty. Takie rozwiązanie może pomóc na przykład w zdobyciu nowego zawodu lub założeniu firmy dostosowanej do niepełnosprawności.
Jakie dowody i dokumenty przygotować do roszczenia?
Dokumenty są podstawą każdego roszczenia powypadkowego. Osoba prowadząca sprawę w ubezpieczalni ocenia materiały zapisane na papierze lub w formie elektronicznej. Same ustne zapewnienia i przypuszczenia zwykle nie wystarczą.
Wczesne zebranie dokumentów zmniejsza ryzyko wezwań do uzupełnienia braków. Takie wezwania mogą znacznie wydłużyć czas oczekiwania na wypłatę, nawet o kilka miesięcy.
Notatka policyjna, oświadczenie sprawcy i dane świadków
Jeżeli na miejscu była policja, trzeba uzyskać notatkę informacyjną o zdarzeniu drogowym lub protokół sporządzony przez funkcjonariuszy. Dokument może zawierać dane uczestników, ustalenie sprawcy, numery polis, opis uszkodzeń oraz informacje o naruszonych przepisach.
Jeżeli policja nie przyjechała, co jest możliwe przy małej kolizji bez rannych, potrzebne jest dokładne oświadczenie sprawcy. Powinno ono zawierać przyznanie się do winy, opis przebiegu zdarzenia, dane pojazdów, numery praw jazdy oraz dane i podpisy świadków. Świadkowie mogą potwierdzić wersję osoby poszkodowanej.
Zdjęcia miejsca wypadku, uszkodzeń i obrażeń
Zdjęcia często są bardzo mocnym dowodem. Należy sfotografować uszkodzenia samochodów z bliska i z dalszej perspektywy. Warto pokazać cały pojazd oraz elementy drogi, takie jak znaki, sygnalizacja, dziury i stan nawierzchni.
Trzeba też regularnie fotografować obrażenia. Zdjęcia krwiaków, ran, blizn, siniaków, obrzęków i miejsc po szwach pokazują przebieg leczenia oraz rozmiar cierpienia. Mogą pomóc lekarzom oceniającym trwałe oszpecenie lub uszczerbek na zdrowiu.
Dokumentacja medyczna, zaświadczenie OL-9 i historia leczenia
Dokumentacja medyczna jest najważniejszą częścią sprawy dotyczącej zdrowia. Powinna obejmować wypisy ze szpitala, karty z SOR, zalecenia lekarskie oraz wyniki badań, takich jak RTG, USG, rezonans magnetyczny i tomografia komputerowa. Do wyników należy dołączyć ich opisy.
W sprawach prowadzonych przed ZUS potrzebne jest zaświadczenie o stanie zdrowia na formularzu OL-9. Wypełnia je lekarz prowadzący po zakończeniu leczenia i rehabilitacji. Formularz powinien być wystawiony nie wcześniej niż miesiąc przed złożeniem wniosku do ZUS. Starsze zaświadczenie może spowodować odrzucenie wniosku z powodów formalnych.
Rachunki za leczenie, rehabilitację, leki i transport
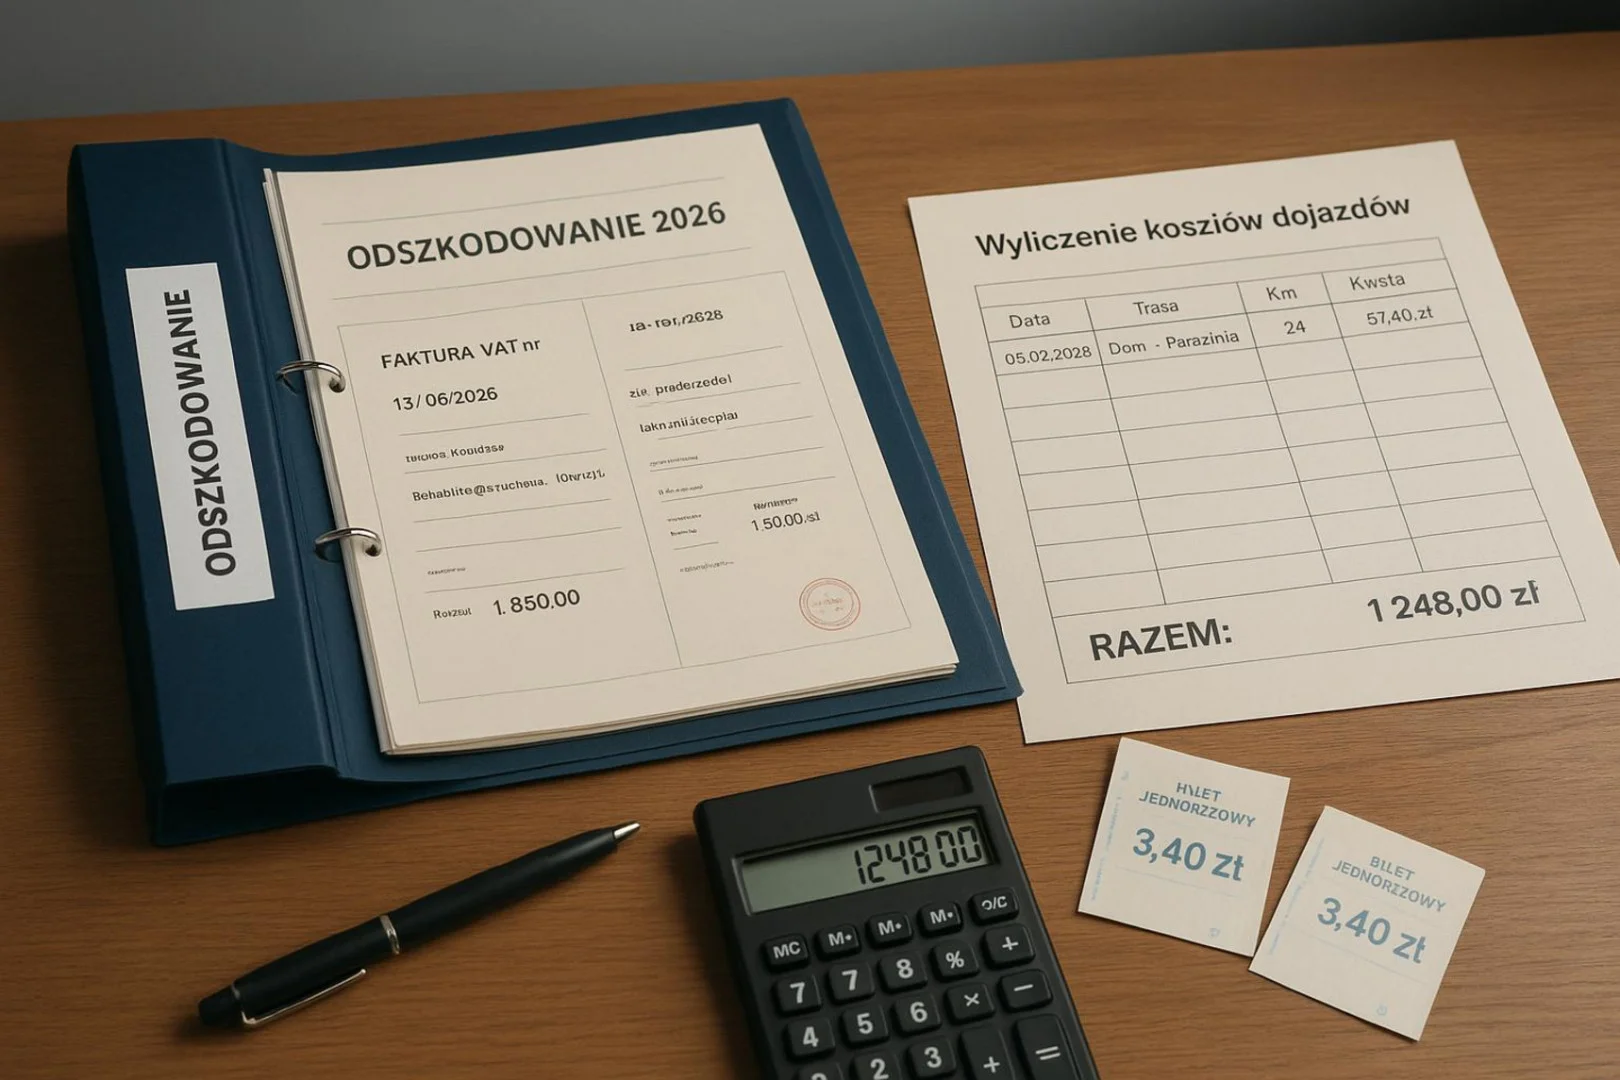
Każdy wydatek związany z wypadkiem należy potwierdzić fakturą imienną lub rachunkiem wystawionym na poszkodowanego. Same paragony mogą być kwestionowane, ponieważ często nie pokazują, kto dokonał zakupu. Warto zachować dowody zakupu leków, maści, opatrunków, kul, ortez, wózków oraz prywatnych wizyt.
Koszty dojazdów można przedstawić w formie tabeli. Powinna ona zawierać datę, trasę, cel przejazdu, nazwę placówki i liczbę kilometrów. Przy przejazdach samochodem warto podać także pojemność silnika, aby obliczyć koszt według urzędowej stawki kilometrówki. Można również zachować bilety komunikacji miejskiej, rachunki za taksówki i potwierdzenia innych przejazdów.
Dokumenty potwierdzające dochody i utracone wynagrodzenie
Osoba żądająca zwrotu utraconych zarobków musi pokazać, ile zarabiała przed wypadkiem. Pracownik na umowie o pracę powinien uzyskać od pracodawcy zaświadczenie o wynagrodzeniu z ostatnich miesięcy oraz wyliczenie kwot utraconych podczas zwolnienia lekarskiego.
Przedsiębiorca może potrzebować deklaracji PIT z poprzednich lat, księgi przychodów i rozchodów za okres przed i po wypadku oraz umów lub zleceń, których nie mógł wykonać z powodu urazu.
Protokół powypadkowy po wypadku w pracy
Przy wypadku w pracy podstawowym dokumentem jest zatwierdzony przez pracodawcę protokół ustalenia okoliczności i przyczyn wypadku. W przypadku zleceniobiorcy może to być karta wypadku. Zespół powypadkowy powinien przygotować dokument w ciągu 14 dni od uzyskania informacji o zdarzeniu.
Pracownik ma prawo zapoznać się z protokołem przed jego zatwierdzeniem. Może także zgłosić pisemne uwagi i zastrzeżenia. To ważny moment. Jeżeli w protokole bez podstawy zapisano, że pracownik naruszył zasady BHP albo zachował się wyjątkowo niedbale, taki zapis może utrudnić wypłatę z ZUS i dochodzenie pieniędzy od pracodawcy.
Jak zabezpieczyć dokumentację medyczną po wypadku?
Sposób prowadzenia leczenia może wpłynąć na wysokość świadczenia. Ubezpieczyciel analizuje rodzaj obrażeń, ale sprawdza też ciągłość leczenia. Kilkutygodniowa lub kilkumiesięczna przerwa może zostać wykorzystana jako argument, że leczenie już się skończyło, a późniejsze dolegliwości wynikają ze zmian zwyrodnieniowych albo z innego zdarzenia.
Poszkodowany powinien dbać o to, aby historia choroby dokładnie opisywała jego stan. Lekarz w publicznej placówce często skupia się przede wszystkim na ratowaniu zdrowia. Może nie zapisać wszystkich szczegółów, które później są ważne w sprawie o odszkodowanie.
Dlaczego trzeba zgłaszać lekarzowi wszystkie objawy i ograniczenia?
Jeżeli objaw nie został zapisany w dokumentacji, ubezpieczyciel może twierdzić, że go nie było. Podczas każdej wizyty trzeba opowiedzieć lekarzowi o wszystkich problemach. Dotyczy to nie tylko silnego bólu, ale także bólu promieniującego, drętwienia rąk lub nóg, zawrotów głowy, szumu w uszach i ograniczonego ruchu.
Nie wolno pomijać problemów psychicznych. Bezsenność, lęk przed prowadzeniem samochodu, napady paniki, płaczliwość, obniżony nastrój i stałe napięcie również mogą być skutkiem wypadku. Warto poprosić lekarza rodzinnego o zapisanie tych objawów i skierowanie do psychologa lub psychiatry. Uraz psychiczny także jest częścią szkody na osobie.
Jak dokumentować rehabilitację i pomoc osób trzecich?
Rehabilitację trzeba potwierdzić skierowaniami i kartami zabiegów. Dokumenty powinny wskazywać, że pacjent był obecny oraz jakie zabiegi wykonano. Po zakończeniu rehabilitacji można poprosić fizjoterapeutę o pisemną opinię. Powinna ona opisywać zakres ruchu, siłę mięśni i przewidywania dotyczące dalszego powrotu do sprawności.
Przy pomocy bliskich warto prowadzić tabelę. Należy zapisywać, ile godzin dziennie i przy jakich czynnościach poszkodowany potrzebował wsparcia. Jeżeli opiekę zapewniała zawodowa opiekunka, trzeba zachować umowę oraz potwierdzenia wypłat.
Czy prywatne leczenie może zostać objęte roszczeniem?
Ubezpieczyciele często odmawiają zwrotu za prywatne leczenie. Twierdzą, że poszkodowany powinien korzystać z bezpłatnych świadczeń NFZ. Takie stanowisko nie zawsze jest zgodne z orzecznictwem Sądu Najwyższego.
Poszkodowany może leczyć się prywatnie, jeśli czas oczekiwania w NFZ mógłby pogorszyć jego stan, utrwalić ograniczenia albo przedłużyć cierpienie. Warto uzyskać z placówki NFZ pisemną informację o odległym terminie badania lub zabiegu. Może to być na przykład termin rezonansu za sześć miesięcy. Taki dokument, razem z fakturą za prywatną wizytę lub badanie, pomaga uzasadnić koszt w aktach szkody.
Jak wykazać trwały uszczerbek na zdrowiu?
Trwały uszczerbek to uszkodzenie ciała lub pogorszenie zdrowia, które nie rokuje pełnego powrotu do stanu sprzed wypadku. Ocenia się go między innymi na podstawie tabel stosowanych przez ZUS i ubezpieczycieli, zwykle po zakończeniu leczenia.
Warto zebrać końcowe zaświadczenia od lekarzy, na przykład ortopedy, neurologa lub chirurga. Powinny one wskazywać, że stan zdrowia się utrwalił, narząd nie odzyskał pełnej sprawności, a rokowania co do całkowitego wyleczenia są niekorzystne. Takie zapisy są ważne dla lekarza orzecznika wydającego ocenę dla ZUS lub ubezpieczyciela.
Jak zgłosić szkodę i prowadzić postępowanie krok po kroku?
Likwidacja szkody to postępowanie między osobą poszkodowaną a ubezpieczycielem. Może zakończyć się wypłatą uznanej części świadczenia albo skierowaniem sprawy do sądu.
Znajomość kolejnych etapów pomaga kontrolować sprawę i pilnować terminów wynikających z Kodeksu cywilnego oraz przepisów o obowiązkowym ubezpieczeniu.
Ustalenie podmiotu odpowiedzialnego i właściwego ubezpieczyciela
Najpierw trzeba ustalić, kto odpowiada za zdarzenie i do kogo należy wysłać zgłoszenie. Przy wypadku drogowym numer rejestracyjny pojazdu sprawcy pozwala sprawdzić ubezpieczyciela w bazie Ośrodka Informacji Ubezpieczeniowego Funduszu Gwarancyjnego.
Przy wypadku w pracy trzeba ustalić, czy sprawę kieruje się do ZUS, do ubezpieczyciela pracodawcy, czy bezpośrednio do pracodawcy. Przy wypadku na chodniku warto pisemnie zwrócić się do zarządcy drogi, gminy lub spółdzielni o podanie numeru polisy OC i nazwy ubezpieczyciela.
Zgłoszenie szkody wraz z opisem żądań
Szkodę można zgłosić przez formularz na stronie ubezpieczyciela, e-mailem albo listem poleconym. Pismo wysłane pocztą za potwierdzeniem odbioru daje jasny dowód daty doręczenia.
W zgłoszeniu trzeba opisać przebieg wypadku, wskazać podstawę odpowiedzialności oraz podać konkretne żądania. Warto osobno wskazać zadośćuczynienie, koszty leczenia i utracone zarobki. Lepiej nie pisać tylko o „odpowiedniej kwocie”. Pismo powinno zawierać konkretną sumę, na przykład 50 000 zł zadośćuczynienia, oraz wyjaśnienie, z czego ona wynika.
Przekazanie dokumentów i uzupełnianie materiału dowodowego
Do zgłoszenia należy dołączyć zebrane dowody: dokumentację medyczną, rachunki, zdjęcia, notatkę policyjną oraz dane i oświadczenia świadków. Ubezpieczyciel może później poprosić o dodatkowe informacje lub oryginały dokumentów.
Na takie prośby należy odpowiadać w terminie. Przy każdym piśmie trzeba podać numer szkody. Warto przechowywać potwierdzenia nadania listów i raporty doręczenia e-maili. Mogą się przydać, jeżeli ubezpieczyciel zarzuci brak współpracy lub opóźnienia.
Analiza decyzji ubezpieczyciela
Zgodnie z art. 14 ust. 1 ustawy o ubezpieczeniach obowiązkowych ubezpieczyciel ma co do zasady 30 dni na wydanie decyzji i wypłatę świadczenia od dnia zgłoszenia szkody. Przy szczególnie trudnej sprawie termin może zostać wydłużony do 90 dni. Bezsporna część pieniędzy powinna jednak zostać wypłacona w ciągu pierwszych 30 dni.
Po otrzymaniu decyzji trzeba sprawdzić ją dokładnie. Ubezpieczyciele często uznają tylko część roszczenia. Mogą na przykład wypłacić 3 000 zł zamiast żądanych 40 000 zł i powołać się na własne tabele albo odmówić zwrotu za prywatne wizyty i rehabilitację.
Odwołanie, negocjacje i postępowanie sądowe
Od niekorzystnej decyzji można złożyć reklamację lub odwołanie do ubezpieczyciela. Zwykle ma on 30 dni na odpowiedź. W sprawach szczególnie trudnych termin wynosi 60 dni. W piśmie trzeba po kolei odnieść się do argumentów ubezpieczyciela, wskazać przepisy, orzeczenia sądowe i dodatkowe opinie medyczne.
Jeśli reklamacja nie pomoże, można zwrócić się o bezpłatną pomoc do Rzecznika Finansowego albo pozwać ubezpieczyciela. Pozew składa się do sądu rejonowego lub okręgowego, zależnie od wartości sporu. Ostateczną kwotę świadczenia ocenia sąd, często z pomocą biegłych.
Jak ustalana jest wysokość odszkodowania powypadkowego?
Kwota odszkodowania powinna wynikać z rzeczywistych skutków wypadku. Ubezpieczyciel może próbować stosować uproszczone wyliczenia, ale polskie prawo opiera się na zasadzie pełnego wyrównania szkody. Oznacza to, że świadczenie powinno odpowiadać stratom i rozmiarowi krzywdy.
Na wysokość pieniędzy wpływają zarówno dokumenty, takie jak rachunki i zaświadczenia o dochodach, jak i osobiste skutki wypadku. Znaczenie mają między innymi ból, wiek, stan zdrowia, sytuacja zawodowa oraz wpływ urazu na codzienne życie.
Wpływ rozmiaru obrażeń i procentu uszczerbku na zdrowiu
Procent stałego lub długotrwałego uszczerbku jest szczególnie ważny przy świadczeniach z ZUS i polis NNW. ZUS korzysta z tabel, w których określono zakres procentowy dla poszczególnych urazów. Następnie procent mnoży się przez stawkę ustawową, która w okresie 2026/2027 wynosi 1 781 zł za 1%.
Przy roszczeniu z OC sprawcy procent uszczerbku jest tylko jedną z informacji. Nie decyduje samodzielnie o wysokości zadośćuczynienia. Utrata palca przez pianistę lub chirurga może mieć większe skutki niż taki sam uraz u osoby, której praca nie wymaga precyzyjnych ruchów dłoni. Sąd powinien uwzględnić ten wpływ na życie i pracę poszkodowanego.
Koszty leczenia, opieki, rehabilitacji i dostosowania mieszkania
Wydatki medyczne powinny być celowe i rzeczywiście poniesione. Przy poważnych obrażeniach można także uwzględnić koszt dostosowania mieszkania i otoczenia do nowych potrzeb osoby z niepełnosprawnością.
Roszczenie może obejmować poszerzenie drzwi, budowę podjazdu, przebudowę łazienki, zakup specjalnego łóżka rehabilitacyjnego lub dostosowanie samochodu do prowadzenia przez osobę z niedowładem. Każdy taki wydatek trzeba poprzeć kosztorysem, fakturą albo innym wiarygodnym dokumentem.
Utrata dochodów oraz ograniczenie zdolności do pracy
Przy wyliczaniu utraconych dochodów porównuje się sytuację finansową przed wypadkiem z dochodami po wypadku. Można brać pod uwagę stałe wynagrodzenie, planowany awans, podpisane zlecenia oraz realną możliwość dodatkowej pracy.
Jeśli poszkodowany na stałe stracił część zdolności do pracy, ocenia się różnicę między wcześniejszymi a obecnymi możliwościami zarobkowymi. Przykładowo, osoba, która wcześniej zarabiała średnią krajową, a po wypadku może wykonywać tylko proste prace za pensję minimalną, może żądać renty wyrównawczej obejmującej tę różnicę.
Czy kalkulacja ubezpieczyciela obejmuje wszystkie poniesione koszty?
Ubezpieczyciele często próbują ograniczać wypłaty. Przy naprawach samochodów mogą zaniżać ceny części, stawki warsztatów i koszty robocizny. W sprawach dotyczących zdrowia mogą uznać niektóre wizyty lub zabiegi za niepotrzebne.
Ubezpieczyciel nie zawsze sam uwzględnia koszty opieki domowej zapewnianej przez rodzinę oraz przyszłe koszty leczenia. Poszkodowany lub jego pełnomocnik powinien sprawdzić, czy kalkulacja obejmuje wszystkie elementy szkody. W razie braków należy przygotować własne wyliczenie i poprzeć je dokumentami.
Kiedy warto skorzystać z pomocy prawnika?
Prowadzenie sprawy przeciwko ubezpieczycielowi, który ma własnych likwidatorów i prawników, może być trudne. Przy małej szkodzie majątkowej można czasem działać samodzielnie. Poważne obrażenia, trwałe skutki i duże kwoty wymagają jednak wiedzy z zakresu prawa odszkodowawczego.
Adwokat lub radca prawny może pomóc zebrać dowody, pilnować terminów, odpowiedzieć na argumenty ubezpieczyciela i przygotować roszczenie. Wsparcie takie oferuje m.in. kancelaria Optimal Solicitors, specjalizująca się w sprawach odszkodowawczych. Dobrze poprowadzona sprawa może też wpłynąć na wysokość końcowej wypłaty.
Zaniżone odszkodowanie lub odmowa wypłaty
Odmowa wypłaty albo bardzo niska kwota to dobry moment na konsultację z prawnikiem. Pełnomocnik może przeanalizować akta, sprawdzić sposób wyliczenia świadczenia i przygotować odwołanie oparte na przepisach oraz orzeczeniach sądowych.
Ubezpieczyciel może inaczej potraktować pismo przygotowane przez kancelarię. Wiedza, że poszkodowany ma profesjonalnego pełnomocnika i jest gotowy skierować sprawę do sądu, często skłania ubezpieczyciela do ponownego rozpatrzenia stanowiska przed procesem.
Spór o odpowiedzialność za wypadek
Sprawa jest trudniejsza, gdy ubezpieczyciel odrzuca samą odpowiedzialność. Może twierdzić, że wypadek spowodował poszkodowany, że zarządca drogi nie ponosi winy albo że poszkodowany przyczynił się do szkody, na przykład nie miał zapiętych pasów lub jechał zbyt szybko.
W takiej sytuacji prawnik może współpracować z rzeczoznawcą zajmującym się rekonstrukcją wypadków. Analiza śladów, siły uderzenia, przeciążeń i toru ruchu pojazdów może pomóc sprawdzić wersję przedstawioną przez ubezpieczyciela i przedstawić własne dowody w sądzie.
Poważny uraz, trwały uszczerbek albo niezdolność do pracy
Przy ciężkich obrażeniach, takich jak wieloodłamowe złamania, urazy głowy, uszkodzenie rdzenia kręgowego, amputacja lub silna trauma psychiczna, roszczenia mogą wynosić setki tysięcy, a czasem miliony złotych. Przy tak dużych kwotach każdy błąd może mieć poważne skutki.
Doświadczony prawnik może obliczyć przyszłe koszty opieki, ustalić wysokość renty oraz ocenić utracone możliwości zawodowe i życiowe. Samodzielne przygotowanie takich żądań przez osobę przebywającą w szpitalu lub w trakcie rehabilitacji jest bardzo trudne.
Czy sprawę można zakończyć ugodą bez procesu?
Proces sądowy może trwać od roku do kilku lat. Zależy to między innymi od obciążenia sądu i czasu oczekiwania na opinie biegłych. Z tego powodu prawnik często najpierw próbuje wynegocjować ugodę.
Pełnomocnik prowadzi rozmowy z ubezpieczycielem i pokazuje, że w razie braku porozumienia sprawa może trafić do sądu. Jeżeli pozew jest dobrze przygotowany i poparty opiniami, ubezpieczyciel może zgodzić się na wyższą kwotę, aby uniknąć odsetek za opóźnienie oraz kosztów procesu i zastępstwa prawnego. Poszkodowany może dzięki temu szybciej otrzymać pieniądze i skupić się na leczeniu, rehabilitacji oraz powrocie do normalnego życia.
Może Cię zaciekawić
I prezes SN: zwołane na wtorek zgromadzenie sędziów Sądu Najwyższego zajmie stanowisko ws. TK
Kapiński zwołał nadzwyczajne Zgromadzenie Ogólne Sędziów SN w sprawie omówienia zagrożeń dla porządku konstytucyjnego RP w sobotę wieczorem...
Czytaj więcejDziś Dzień Zaduszny - procesje żałobne, zaduszki morskie, jazzowe i medyczne
Przekonanie o istnieniu czyśćca potwierdził sobór trydencki (1545-1563) w odrębnym dekrecie podkreślającym dwie prawdy: istnienie czyśćca jak...
Czytaj więcejPolicja: od piątku do niedzieli w 137 wypadkach drogowych zginęło siedem osób
W okresie Wszystkich Świętych, od 30 października do 2 listopada włącznie, na drogi wyjeżdża nawet 6 tys. policjantów ruchu drogowego dziennie...
Czytaj więcejOsiem kolizji w weekend
Jak przekazała asp. szt. Jolanta Batko, oficer prasowy Komendy Powiatowej Policji w Limanowej, w sobotę i niedzielę (31 października i 1...
Czytaj więcejSport
Harnaś efektownie zakończył rundę. Tymbark liderem na półmetku.
Przyjezdni objęli prowadzenie w 30. minucie. Po akcji lewą stroną i interwencji bramkarza Wierchów do odbitej piłki dopadł Jakub Hybel i skie...
Czytaj więcejCLJ: Limanovia postawiła się liderowi, ale wróciła bez punktów
Spotkanie było wyrównane, a drużyna z Limanowej zaprezentowała dużą ambicję i zaangażowanie. Mimo dobrej postawy podopiecznym trenerów Mar...
Czytaj więcejPuchar Polski: zawodniczki z naszego regionu na podium klasyfikacji generalnej
Rywalizacja odbywała się kolejno w Bystrej Śląskiej, Tomaszowie Lubelskim, Jeleniej Górze, Ptaszkowej, Dzianiszu i Szelmencie. W kategorii sen...
Czytaj więcejTurbacz z udanym odłowem Łososia! Siedem bramek w Mszanie Dolnej
Piłkarze Turbacza Mszana Dolna odnieśli efektowne zwycięstwo w 15. kolejce IV ligi małopolskiej (grupa wschodnia). Na własnym boisku pokonali ...
Czytaj więcejPozostałe
Jak rozpoznać pierwsze oznaki uszkodzenia konstrukcji nośnej urządzenia transportu bliskiego?
Pęknięcia spoin i materiału konstrukcyjnego Jednym z pierwszych sygnałów uszkodzenia konstrukcji nośnej są drobne pęknięcia pojawiające siÄ...
Czytaj więcejJazda konna to coś więcej niż hobby. Jak przygotować się do tej pasji i zadbać o odpowiedni sprzęt?
Jazda konna to aktywność, która łączy sport, kontakt z naturą i wyjątkową relację ze zwierzęciem. Dla jednych jest sposobem na odpoczynek od...
Czytaj więcejNagrobki granitowe - dlaczego granit to najpopularniejszy materiał na pomniki cmentarne?
Dlaczego granit jest tak popularny w kamieniarstwie nagrobkowym? Granit to skała magmowa o bardzo zwartej strukturze, co przekłada się na wyjątko...
Czytaj więcejJak dobrać łóżko kontynentalne, żeby wygodnie spać przez lata?
Twardość, która pasuje do twojego ciała, a nie do opinii znajomych Twardość materaca to sprawa bardzo osobista i to, co sąsiadowi wydaje siÄ...
Czytaj więcej-
 I prezes SN: zwołane na wtorek zgromadzenie sędziów Sądu Najwyższego zajmie stanowisko ws. TK
-
 Dziś Dzień Zaduszny - procesje żałobne, zaduszki morskie, jazzowe i medyczne
-
 Policja: od piątku do niedzieli w 137 wypadkach drogowych zginęło siedem osób
- Osiem kolizji w weekend
- Czy zniszczony ząb trzeba usunąć? Jak planuje się jego ratowanie