
Jak inwestować małe kwoty i nie narażać domowego budżetu? Praktyczny poradnik

(Artykuł sponsorowany) Czy inwestowanie ma sens, jeśli pod koniec miesiąca zostaje nam 100, 200 albo 500 zł? Jak najbardziej może mieć, choć pod jednym warunkiem: pieniądze przeznaczone na inwestycje nie powinny być potrzebne do opłacenia rachunków, zakupów czy nieprzewidzianych wydatków. Zanim zaczniemy szukać okazji na rynku, warto uporządkować własne finanse i zrozumieć, z jakim ryzykiem wiążą się poszczególne decyzje.
Szczególnie ważne jest wcześniejsze określenie możliwej straty. Osoby zainteresowane aktywnym handlem na rynku Forex lub CFD mogą wykorzystać kalkulator wielkości pozycji dostępny w serwisie IamForexTrader. Narzędzie pomaga oszacować wielkość transakcji na podstawie kapitału, przyjętego poziomu ryzyka i odległości zlecenia stop-loss. Samo obliczenie nie eliminuje jednak ryzyka, zwłaszcza podczas handlu z dźwignią finansową.
Jak zatem inwestować małe kwoty, aby nie popełnić kosztownych błędów już na początku? Oto kilka zasad, które warto poznać.
Inwestowanie małych kwot zaczyna się od domowego budżetu
Zobacz również:
Wyobraźmy sobie mieszkańca Limanowej, który co miesiąc odkłada 500 zł. Kwota nie wydaje się imponująca, szczególnie w porównaniu z historiami inwestorów obracających dziesiątkami tysięcy złotych. Jednak systematyczne odkładanie 500 zł miesięcznie oznacza 6000 zł po roku, jeszcze przed uwzględnieniem ewentualnych zysków lub strat.
Najważniejsze pytanie brzmi: czy całą tę kwotę należy inwestować?
Niekoniecznie. Jeśli domowy budżet nie ma zabezpieczenia na nieprzewidziane sytuacje, rozsądniej jest najpierw zgromadzić rezerwę finansową.
Przed rozpoczęciem inwestowania warto:
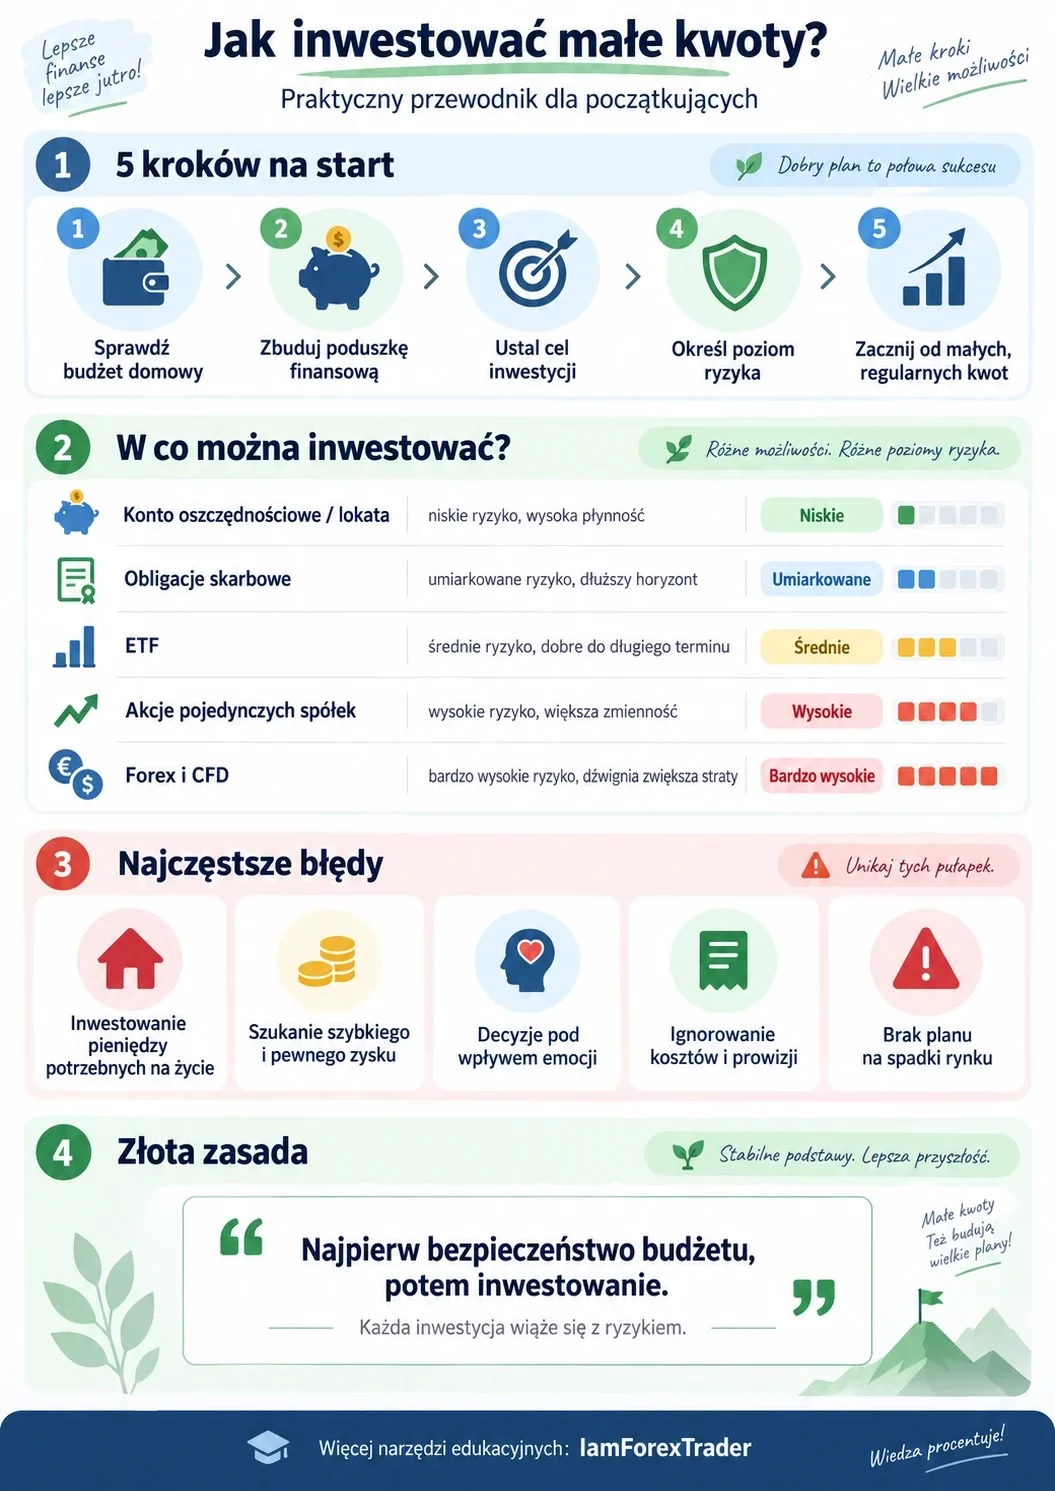
- Przeanalizować miesięczne wydatki. Sprawdzić, ile pochłaniają mieszkanie, żywność, transport, rachunki i pozostałe potrzeby.
- Zbudować poduszkę finansową. Zgromadzić łatwo dostępne oszczędności wystarczające na kilka miesięcy podstawowych wydatków.
- Przyjrzeć się zadłużeniu. Spłata drogich kredytów konsumpcyjnych może być ważniejsza niż poszukiwanie zysku na giełdzie.
- Ustalić cel inwestycji. Inaczej planuje się oszczędzanie na wakacje za rok, a inaczej budowanie kapitału na emeryturę.
- Wyznaczyć regularną kwotę. Lepiej odkładać systematycznie niewielką sumę niż inwestować przypadkowo pieniądze potrzebne na bieżące życie.
Dobra inwestycja nie zaczyna się od pytania „ile mogę zarobić?”, ale od odpowiedzi na pytanie „ile mogę stracić, nie narażając bezpieczeństwa finansowego rodziny?”.
Ta zasada ma znaczenie niezależnie od miejsca zamieszkania. Dotyczy zarówno mieszkańców dużych miast, jak i osób z Limanowej, Mszany Dolnej czy okolicznych miejscowości.
W co inwestować małe kwoty? Porównanie możliwości
Nie każda forma inwestowania wymaga dużego kapitału. Nie wszystkie rozwiązania są jednak równie odpowiednie dla początkujących.
Przy wyborze należy uwzględnić przede wszystkim horyzont czasowy, akceptowany poziom ryzyka i możliwość szybkiego odzyskania pieniędzy.
|
Rozwiązanie |
Dla kogo? |
Ryzyko i ograniczenia |
|
Konto oszczędnościowe lub lokata |
Dla osób budujących rezerwę finansową |
Niskie ryzyko w granicach ochrony depozytów, ale oprocentowanie może nie pokrywać inflacji |
|
Obligacje skarbowe |
Dla osób poszukujących względnie przewidywalnych warunków oszczędzania |
Ryzyko zależy od rodzaju obligacji i zasad wcześniejszego wykupu |
|
Fundusze ETF |
Dla osób planujących długoterminowe inwestowanie |
Wahania cen, ryzyko rynkowe i możliwość utraty części kapitału |
|
Akcje pojedynczych spółek |
Dla osób gotowych analizować przedsiębiorstwa |
Duża zmienność i ryzyko związane z konkretną firmą |
|
Forex i kontrakty CFD |
Dla osób rozumiejących mechanizm dźwigni i spekulacji |
Bardzo wysokie ryzyko szybkich strat, szczególnie przy wykorzystaniu dźwigni |
Powyższe zestawienie nie jest rankingiem najlepszych inwestycji. Pokazuje raczej, że różne produkty odpowiadają na różne potrzeby.
Przykładowo pieniądze przeznaczone na remont mieszkania za kilka miesięcy nie powinny być narażone na takie same wahania jak kapitał odkładany z myślą o perspektywie kilkunastu lat.
Dlaczego regularność bywa ważniejsza od wysokości pierwszej wpłaty?
Jedną z największych przeszkód dla początkujących jest przekonanie, że inwestowanie warto rozpocząć dopiero po zgromadzeniu dużej sumy.
W rzeczywistości niewielkie, regularne wpłaty mogą pomagać budować nawyk oszczędzania i dyscyplinę finansową.
Załóżmy, że ktoś przeznacza na inwestycje 200 zł miesięcznie. W ciągu roku wpłaci 2400 zł, a po trzech latach 7200 zł. Są to wyłącznie sumy wpłat, bez uwzględnienia zmian wartości inwestycji, prowizji i podatków.
Nie oznacza to oczywiście, że wartość rachunku inwestycyjnego zawsze będzie rosła. W okresach spadków może być niższa niż suma wpłaconych pieniędzy.
Regularne inwestowanie ma jednak kilka praktycznych zalet:
- Nie wymaga jednorazowego angażowania dużego kapitału.
- Pozwala stopniowo poznawać działanie wybranych instrumentów.
- Ogranicza pokusę inwestowania wszystkich środków w jednym momencie.
- Ułatwia połączenie długoterminowych celów z codziennym zarządzaniem budżetem.
Warto jednocześnie zwracać uwagę na prowizje. Jeżeli zakup aktywów za 100 zł wiąże się z opłatą 10 zł, koszt transakcji wynosi aż 10% wpłaconej kwoty. Przy niewielkich inwestycjach takie wydatki mogą znacząco obniżyć ostateczny wynik.
Ryzyko inwestycyjne – jak nie stracić kontroli nad pieniędzmi?
Ryzyko inwestycyjne to nie tylko możliwość spadku ceny akcji czy funduszu. Obejmuje również sytuacje, w których potrzebujemy pieniędzy wcześniej, niż planowaliśmy, albo nie możemy sprzedać aktywów po oczekiwanej cenie.
Dlatego przed rozpoczęciem inwestowania należy odpowiedzieć sobie na trzy pytania:
1. Kiedy będę potrzebować tych pieniędzy?
Im krótszy horyzont inwestycji, tym większe znaczenie ma ograniczanie wahań wartości kapitału i zapewnienie dostępu do środków.
2. Jaką stratę jestem w stanie zaakceptować?
Spadek wartości portfela o 10% może być dla jednej osoby przejściową niedogodnością, a dla innej poważnym problemem finansowym. Wiele zależy od źródeł dochodu, wysokości oszczędności i indywidualnej sytuacji.
3. Czy rozumiem produkt, który kupuję?
Nie warto inwestować w instrumenty, których mechanizmu działania nie potrafimy wyjaśnić własnymi słowami. Dotyczy to szczególnie produktów wykorzystujących dźwignię finansową.
Dlaczego dźwignia finansowa wymaga szczególnej ostrożności?
Na rynku Forex i CFD można zawierać transakcje o wartości nominalnej większej niż środki stanowiące zabezpieczenie. Dźwignia zwiększa ekspozycję na zmiany cen, a więc również potencjalne straty.
Przykładowo osoba posiadająca rachunek o wartości 5000 zł może przyjąć planowany limit ryzyka na jedną transakcję na poziomie 1%, czyli 50 zł. Aby oszacować właściwą wielkość pozycji, musi uwzględnić odległość stop-loss oraz wartość zmiany ceny danego instrumentu.
Trzeba jednak pamiętać, że zlecenie stop-loss nie zawsze zostanie zrealizowane dokładnie po wskazanej cenie. Luki cenowe i poślizg mogą spowodować większą stratę niż zakładano.
Z tego powodu aktywny handel instrumentami lewarowanymi nie powinien być traktowany jako prosty sposób na pomnażanie rodzinnych oszczędności.
Dywersyfikacja, czyli dlaczego nie warto stawiać wszystkiego na jedną kartę
Wyobraźmy sobie dwie osoby. Pierwsza przeznacza wszystkie oszczędności na akcje jednej spółki. Druga rozkłada kapitał pomiędzy różne instrumenty dopasowane do swoich potrzeb.
Jeżeli firma wybrana przez pierwszego inwestora znajdzie się w poważnych tarapatach, jego portfel może bardzo mocno ucierpieć. Drugi inwestor również nie jest odporny na straty, ale nie uzależnia całego wyniku od jednego przedsiębiorstwa.
Na tym polega podstawowa idea dywersyfikacji.
Nie oznacza ona jednak kupowania wielu przypadkowych produktów. Kilka funduszy inwestujących w te same największe spółki może zapewniać znacznie mniejsze zróżnicowanie, niż sugeruje liczba posiadanych instrumentów.
Warto też pamiętać, że nawet dobrze zdywersyfikowany portfel może tracić na wartości podczas szerokich spadków rynkowych.
Pięć błędów, które najczęściej utrudniają początki inwestowania
Początkujący inwestor nie musi znać wszystkich mechanizmów rynku finansowego. Powinien jednak umieć rozpoznać sytuacje, które mogą prowadzić do niepotrzebnego ryzyka.
1. Inwestowanie pieniędzy przeznaczonych na codzienne wydatki. Gdy pojawia się pilna potrzeba finansowa, może być konieczna sprzedaż aktywów ze stratą.
2. Poszukiwanie szybkiego i pewnego zysku. Obietnice wysokich dochodów bez ryzyka powinny wzbudzać szczególną ostrożność.
3. Kupowanie pod wpływem emocji. Wzrost ceny nie oznacza, że będzie ona rosła dalej. Popularność inwestycji w mediach społecznościowych również nie stanowi gwarancji jej jakości.
4. Ignorowanie kosztów. Prowizje, spready, opłaty za zarządzanie i przewalutowanie mogą znacząco wpływać na wynik.
5. Brak planu na wypadek spadków. Decyzję o poziomie akceptowanego ryzyka najlepiej podjąć przed zainwestowaniem pieniędzy, a nie w chwili gwałtownego spadku rynku.
Jak zacząć inwestować małe kwoty? Plan na pierwszy miesiąc
Teoria jest ważna, ale najwięcej porządku wprowadza prosty plan działania.
Pierwszy tydzień: sprawdź finanse. Zapisz wszystkie miesięczne przychody i wydatki. Ustal, jaką kwotę możesz regularnie odkładać bez ograniczania podstawowych potrzeb.
Drugi tydzień: określ cel. Zdecyduj, czy gromadzisz środki na przyszły zakup, zabezpieczenie rodziny czy wieloletnie budowanie majątku. Sprawdź, kiedy mogą być potrzebne pieniądze.
Trzeci tydzień: poznaj instrumenty. Porównaj koszty, dostępność środków oraz ryzyka lokat, obligacji, funduszy i innych produktów. Sprawdź również wiarygodność instytucji finansowej i właściwe rejestry nadzorcze.
Czwarty tydzień: rozpocznij ostrożnie. Jeżeli masz odpowiednią rezerwę finansową i rozumiesz wybrany produkt, możesz rozważyć pierwszą niewielką wpłatę. Nie musisz jednak inwestować natychmiast. Zdobywanie wiedzy i budowanie oszczędności również jest częścią przygotowania.
Dobrym pomysłem może być prowadzenie prostego dziennika decyzji finansowych. Wystarczy zapisywać kwotę, cel, przewidywany horyzont, koszty i powody wyboru danego rozwiązania.
Po kilku miesiącach taki zapis pozwoli ocenić nie tylko wyniki, ale także własne zachowanie w okresach rynkowej niepewności.
Czy warto inwestować, mając tylko 100 lub 200 zł miesięcznie?
Niewielka kwota nie przekreśla sensu inwestowania. Trzeba jednak dopasować oczekiwania do rzeczywistych możliwości.
Przy 100 zł miesięcznie trudno oczekiwać szybkiego zbudowania dużego majątku. Można natomiast rozpocząć systematyczne oszczędzanie, poznawać podstawy rynków i uczyć się podejmowania przemyślanych decyzji.
Nie należy też utożsamiać sukcesu inwestycyjnego wyłącznie z procentową stopą zwrotu. Równie ważne są regularność, kontrola kosztów i unikanie sytuacji, w których pojedyncza nietrafiona decyzja niszczy wieloletnie oszczędności.
Dla osób z ograniczonym budżetem szczególną wartość może mieć także inwestowanie we własne umiejętności. Kurs zawodowy, nauka języka czy zdobycie nowych kwalifikacji mogą w przyszłości zwiększyć możliwości zarobkowe, choć również nie gwarantują konkretnego rezultatu.
Podsumowanie: mały kapitał, rozsądny plan
Nie trzeba dysponować dużymi oszczędnościami, aby zacząć uczyć się inwestowania. Warto jednak pamiętać, że niewielka kwota początkowa nie oznacza automatycznie niewielkiego ryzyka.
Najważniejsze jest zachowanie właściwej kolejności: najpierw bezpieczeństwo domowego budżetu, później określenie celów i poznanie dostępnych rozwiązań, a dopiero na końcu decyzja o ulokowaniu kapitału.
Dobrze zaplanowane inwestowanie nie polega na przewidywaniu każdego ruchu rynku. Polega przede wszystkim na podejmowaniu takich decyzji, których konsekwencje jesteśmy w stanie udźwignąć.
Materiał ma charakter edukacyjny i nie stanowi indywidualnej rekomendacji inwestycyjnej. Każda inwestycja wiąże się z ryzykiem, a przyszłe wyniki nie są gwarantowane.
Może Cię zaciekawić
Prokuratura bada zasadność użycia broni przez policjantów po postrzeleniu 41-latka
W sprawie wszczęto śledztwo dotyczące czynnej napaści na funkcjonariuszy policji z użyciem niebezpiecznego narzędzia. Jak ustalili śledczy, fu...
Czytaj więcejGIF wycofał z obrotu w całym kraju kilka serii żelu przeciwbólowego
Przyczyną wycofania produktu była wada jakościowa – przekroczenie limitu dla parametru NDEA. „NDEA należy do zanieczyszczeń nitrozoaminowych...
Czytaj więcejSzkolenia dla fizjoterapeutów – jak zaplanować rozwój zawodowy, pracując w mniejszym mieście?
W Limanowej i okolicznych miejscowościach fizjoterapeuta często jest „od wszystkiego” – przyjmuje pacjentów po urazach, z bólem kręgosłupa...
Czytaj więcejOstatnia droga duszpasterza Romów - znana data pogrzebu ks. Stanisława Opockiego
Msza święta pogrzebowa w intencji śp. ks. mgr. Stanisława Opockiego, krajowego i diecezjalnego duszpasterza Romów, będzie celebrowana we wtorek ...
Czytaj więcejSport
Emocjonujący mecz Turbacza. Zdecydował gol w końcówce.
Goście objęli prowadzenie już w 7. minucie po golu Hanusiaka. Gospodarze odpowiedzieli trafieniem Wolańskiego, a chwilę później Michałczak ...
Czytaj więcejKlara Matras zwyciężyła w Olkuszu. Udany start zawodników z regionu
Klara Matras zajęła pierwsze miejsce w swojej kategorii, a Iga Matras ukończyła rywalizację na trzeciej pozycji. Dobre wyniki osiągnęli rów...
Czytaj więcejPięć goli w derbowym pojedynku. Harnaś pokonał LKS Jodłownik.
HARNAŚ TYMBARK – LKS JODŁOWNIK 3:2 (1:0) 1:0 Śliwa 19, 2:0 M. Kordeczka 53, 3:0 Kuziel 63, 3:1 M. Piechówka 69, 3:2 Juras 72. HARNAŚ...
Czytaj więcejSkuteczny Igor Olszewski. Limanovia zwycięska na Podhalu.
Goście już w pierwszej powinni sobie wypracować sobie wysoką zaliczkę. Szybko objęli prowadzenie, bo już w 6 minucie po podaniu Stanisław...
Czytaj więcejPozostałe
Rzut rożny – kiedy sędzia go przyznaje?
Kiedy piłka opuszcza boisko i należy się rzut rożny? Rzut rożny zostaje przyznany, gdy piłka całym obwodem przekroczy linię bramkową, po zie...
Czytaj więcejProkuratura chce umorzenia sprawy 92-latka podejrzanego o zabójstwo siostry
Według opinii biegłych w chwili zdarzenia mężczyzna miał zniesioną zdolność rozpoznania znaczenia czynu i pokierowania swoim postępowaniem. ...
Czytaj więcejPK: wedle opinii biegłych, CBA nie miało pełnej kontroli nad funkcjonowaniem systemu Pegasus
W opublikowanym w poniedziałek rano na portalu X nagraniu premier Donald Tusk powiedział, że „dobiega końca sprawa Pegasusa, jednego z...
Czytaj więcejCzym jest spalony w piłce nożnej i jak go rozpoznać?
Kiedy zawodnik jest na pozycji spalonej? Zawodnik znajduje się na pozycji spalonej, gdy część jego głowy, tułowia lub nóg jest na połowie prz...
Czytaj więcej-
 Prokuratura bada zasadność użycia broni przez policjantów po postrzeleniu 41-latka
-
 GIF wycofał z obrotu w całym kraju kilka serii żelu przeciwbólowego
-
 Jak inwestować małe kwoty i nie narażać domowego budżetu? Praktyczny poradnik
- Szkolenia dla fizjoterapeutów – jak zaplanować rozwój zawodowy, pracując w mniejszym mieście?
- Ostatnia droga duszpasterza Romów - znana data pogrzebu ks. Stanisława Opockiego